L’homme qui dit non aux PME plus souvent qu’il ne l’aimerait
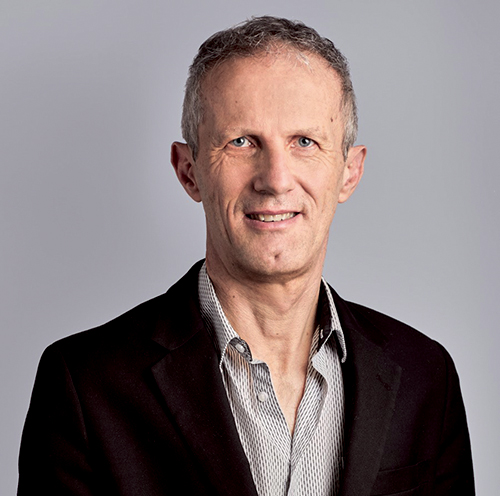
Patrick Schefer dirige la FAE depuis 2014
Olivier Vogelsang
Pierre Cormon
Publié jeudi 29 octobre 2026
Lien copié
#aides
Seule une minorité des entreprises qui s’adresse à la Fondation d’aide aux entreprises du canton de Genève obtient un financement. Son directeur nous explique pourquoi.
Quelque 340 millions de francs d’aides accordées à 1443 entreprises: tel est le bilan de la Fondation d’aide aux entreprises (FAE) du canton de Genève depuis sa création. La structure, fondée en 2006, vient de fêter ses vingt ans. L’occasion de faire le point avec son directeur, Patrick Schefer.
Savez-vous combien d’entreprises compte le canton de Genève?
Environ 25'000?
Trente mille, ainsi que 23'000 indépendants. La FAE n’en ai aidé que 59 en 2025. N’est-ce pas une goutte d’eau?
Oui et non. Les entreprises se financent d’abord auprès des banques; la FAE n’intervient qu’en faveur de celles qui n’y parviennent pas. Accompagner 59 entreprises est un résultat à la fois modeste et significatif: le total de nos aides a atteint 19 millions de francs en 2025 et elles ont contribué au maintien de 961 emplois. Notez que le nombre d’entreprises soutenues était plus élevé il y a quelques années – il oscillait plutôt entre 70 et 75.
Qu’est-ce qui a changé?
D’abord la conjoncture. Plusieurs secteurs sont sous pression et de nombreuses entreprises sont en difficulté; le nombre de faillites n’a jamais été aussi élevé. Avec les critères que nous devons appliquer, il est devenu plus difficile d’accepter un dossier.
Qui les fixe?
La loi et son règlement d’application. Nous n’avons pas de réelle de marge de manoeuvre, seulement un pouvoir d’appréciation. Cela limite nos possibilités d’intervention. Des éléments supplémentaires à analyser se sont ajoutés ces dernières années. Nous devons par exemple nous assurer qu’une entreprise ayant reçu des aides liées à la pandémie de covid-19 a respecté les règles qui les encadrent. Les entreprises se sont souvent également davantage endettées et il s’agit examiner qu’elles sont en mesure d’assumer leurs obligations. C’est un travail supplémentaire et une source supplémentaire de refus.
De manière générale, quel est le principal motif de refus?
Notre principale prestation est de cautionner des prêts bancaires1. Si un dossier n’est pas assez mûr pour intéresser une banque, il sera écarté d’emblée. Environ la moitié des 800 demandes que nous recevons chaque année ne passe pas ce premier filtre. Beaucoup de personnes veulent se mettre à leur compte, par choix ou par nécessité, et prennent contact avec nous à un stade encore précoce. Nos prestations sont plus adaptées à des entreprises établies, qui ont un projet de croissance ou connaissent des difficultés passagères.
Quels sont les secteurs les plus demandeurs?
Ceux qui ont de la peine à obtenir des crédits bancaires, au premier rang desquels la restauration et le commerce. Mais les demandes viennent de secteurs très variés, qui changent selon des périodes. En ce moment, par exemple, nous recevons beaucoup de demandes en provenance du secteur de la construction. Ce ne sera peut-être plus le cas dans quelques années. Et de nombreuses demandes concernent l’ouverture de studios Pilates, alors que c’était une activité encore peu courante à Genève il y a peu.
Combien de projets étudiez-vous plus sérieusement?
Environ deux cents par année, dont une soixantaine est présentée au conseil de fondation, seul habilité à accorder ou à refuser une aide. A ce stade, le taux de refus est faible – moins de dix pour cent. Avant cela, l’entreprise doit prendre contact avec sa banque pour voir si elle serait prête à entrer en matière sur notre cautionnement. Si ce n’est pas le cas, rien ne sert d’aller plus loin.
Ne pourriez-vous pas le faire sur vos propres fonds, quitte à prendre un peu plus de risques?
La FAE ne dispose pas des outils nécessaires. Elle ne propose pas de prêt direct et ne peut que fournir des cautionnements (c’est-à-dire des garanties) à des banques pour qu’elles financent les entreprises. De plus, ses prestations sont remboursables. Les entreprises doivent donc pouvoir démontrer qu’elles auront la capacité à assumer les obligations qui en découlent. Sinon, nous rendrions un mauvais services aux porteurs de projets.
Pourquoi?
Parce qu’ils doivent toujours s’engager en partie sur leur fortune personnelle. S’ils échouent, ils se retrouvent personnellement responsables. Il est donc également de la responsabilité de la FAE de ne pas trop facilement endetter les entreprises, surtout lorsque le projet présenté n’est pas convaincant.
La Suisse compte une grande banque de moins depuis la disparition de Credit Suisse. Cela a-t-il un effet sur votre activité?
Oui. Avec un acteur en moins, les banques reçoivent proportionnellement davantage de demandes. Or, elles ont resserré leurs critères et ont entrepris d’assainir leurs portefeuilles du fait des règlementations de plus en plus strictes auxquelles elles sont soumises. Il arrive de plus en plus souvent que nous estimions un dossier potentiellement viable, mais qu’aucun partenaire bancaire ne s’engage. Ou qu’une banque se rétracte après s’être montrée intéressée. Cela nous oblige à refaire le dossier pour le présenter avec des conditions différentes ou à le soumettre à un nouvel établissement, pour lequel il faut répondre à d’autres critères. Ce type de va-et-vient représente une part croissante de notre travail.
Comment la complexité des dossiers a-t-elle évolué?
Quand je suis arrivé à la FAE, il y a douze ans, les dossiers complexes étaient l’exception. La plupart des cas pouvaient être étudiés en une ou deux journées. Aujourd’hui, presque tous les dossiers présentent une particularité fiscale, juridique ou administrative. Leur examen peut prendre jusqu’à dix jours. Certains nous paraissent solides, mais sont refusés par les banques parce que leur complexité rendrait leur analyse trop longue, surtout si le montant concerné est peu élevé.
D’où cela vient-il?
Le cadre légal ne cesse d’évoluer et de se complexifier. La responsabilité des actionnaires et des associés a été renforcée, le recouvrement des créances de droit public se fait désormais par voie de faillite plutôt que par voie de saisie, de nouvelles exigences de transparence viennent d’entrer en vigueur. Les structures sont aussi de plus en plus complexes. Les dossiers présentés au Conseil de fondation faisaient typiquement douze à quatorze pages lorsque je suis arrivé. Il est maintenant rare qu’ils fassent moins de vingt pages. Or, la FAE n’emploie que neuf personnes, dont quatre gestionnaires et moi, qui traite aussi certains dossiers. Cela contribue à expliquer que nous aidions moins d’entreprises.
La FAE a été créée il y a vingt ans en réunissant trois dispositifs2. On parlait alors de créer un guichet unique. Or, le canton compte encore d’autres dispositifs d’appui aux entreprises, comme l’OPI, pour l’industrie, et la Fongit, pour les startups technologiques. Une nouvelle consolidation ne serait-elle pas opportune?
L’ambition était de créer une structure unique pour les soutiens au financement des entreprises genevoises; ce but a été atteint. Une consolidation supplémentaire serait une décision politique qui n’est pas de notre ressort. La situation n’est cependant pas du tout la même. La FAE, la Fongit et l’OPI s’adressent à des publics différents et exercent des activités distinctes. L’OPI accompagne des entreprises uniquement industrielles dans leurs démarches d’innovation. La FAE s’occupe exclusivement de financement, dans des secteurs très variés, grâce à sa connaissance du marché local. Elle ne fournit ni coaching ni conseil en entreprise. La Fongit soutient des startups technologiques qui se lanceront sur le marché parfois dans plusieurs années. Cela demande des compétences très différentes.
En revanche, nous collaborons déjà étroitement et partageons les mêmes locaux. Une partie des entreprises industrielles en faveur de laquelle l’OPI intervient obtient par exemple des prestations de la FAE dans un deuxième temps, et vice-versa.
(1) La banque accorde le prêt et si l’entreprise fait défaut, la FAE le rembourse et se retourne contre l’entreprise
(2) L’Office genevois de cautionnement mutuel, Start-PME et la LAPMI.
Aide aux entreprises: qui fait quoi
• Fondation d’aide aux entreprises
La plus grosse partie des activités de la FAE consiste à cautionner des prêts. Elle propose aussi des prestations d’avances de liquidités (affacturage) et, de manière plus marginale, prend des participations minoritaires et participe au financement d’audits.
• Office de promotion des industrie et des technologies (OPI)
L’OPI accompagne des entreprises industrielles dans leur processus d’innovation, les aide à coopérer avec les hautes écoles, leur accorde des subsides et favorise les échanges et la réflexion.
• Fongit
Cette structure soutient les startups technologiques et leur accorde, le cas échéant, des financements.
• Fondetec
Cette fondation accompagne et accorde des prêts à des projets ou des entreprises de toute sorte situés sur le territoire de la Ville de Genève.
• Genilem
Genilem accompagne des porteurs de projet et jeunes entreprises innovantes dasn les cantons de Vaud et de Genève, sans que cela ne soit nécessairement lié à la technologie.
En autorisant les services tiers, vous acceptez le dépôt et la lecture
de cookies et l'utilisation de technologies de suivi nécessaires à leur
bon fonctionnement. Voir notre politique de confidentialité.